

Analis: Laras Nadira
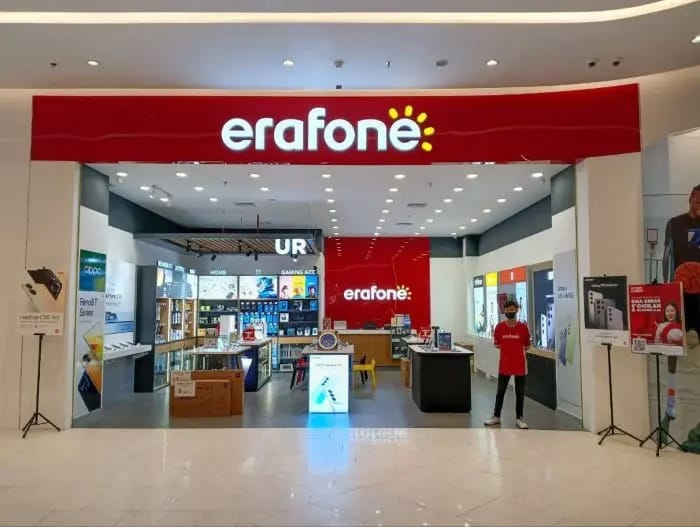
Erajaya Swasembada (ERAA) mencatatkan kinerja solid di FY24 dengan laba bersih melonjak 25% y-y ke IDR1,0tn, sejalan dengan ekspektasi. Kinerja cemerlang ini didorong oleh pertumbuhan penjualan 8,5% y-y ke IDR65,3tn, terutama dari segmen ponsel & tablet yang naik 9,4% y-y, dipimpin oleh BBK Group (Vivo, Oppo, Realme) dan Transsion Holdings (Infinix, Tecno) yang terus mendominasi pasar Indonesia.
🍏 Apple Masih Kecil, Tapi Berkontribusi Besar
Meski hanya menyumbang 6,8% pangsa pasar, produk Apple dengan harga premium dan margin tinggi diprediksi akan berdampak signifikan pada ERAA, apalagi dengan peluncuran iPhone 16 pada 11 April mendatang, tentunya menjadi amunisi baru bagi penigkatan top dan bottom line perusahaan.
🛒 Erablue Melejit! Potensi Breakeven di Depan Mata
Erablue, ritel elektronik multibrand ERAA, membukukan penjualan IDR1,3tn (+383% y-y) dan berhasil memangkas kerugian dari IDR36bn (FY23) menjadi IDR10,7bn (FY24). Tahun ini, ERAA berencana membuka 60 toko baru, berfokus di Jabodetabek untuk memperluas jangkauan.
💡 Prospek Positif: Fleksibilitas di Segmen Premium & Terjangkau
Dengan strategi fleksibel dalam menawarkan produk dari berbagai segmen harga, ERAA siap mempertahankan pertumbuhan volume meskipun daya beli masih lemah. Kami reiterate BUY dengan TP IDR550. 📊🔥
PDF Full: BSIndonesianRetailers0325
Disclaimer on:
Keputusan Membeli dan Menjual menjadi tanggung jawab pribadi
Regards
Investment Specialist





