

Analis: Jeremy Mikael
Nickel Industries (NCKL) mencatatkan pertumbuhan yang kuat di FY24, dengan pendapatan mencapai IDR26,96tn (+13% y-y), sedikit di atas estimasi. Laba bersih juga naik 13,5% y-y ke IDR6,38tn, mengungguli ekspektasi konsensus meskipun laba kuartalan melemah di 4Q24.
📉 Pendapatan 4Q24 Turun 13% q-q
Bagaimana dengan kinerja pendapatan NCKL? secara kuartalan kinerja NCKL turun menjadi IDR6,58tn (-13% q-q; +0,4% y-y) oleh karena penurunan volume penjualan limonit ke 4,5 juta ton (-10,6% q-q) dan pengiriman feronikel yang lebih sedikit (29,17k ton, -12,1% q-q).
🔥 Kinerja Didukung Smelter & HPAL
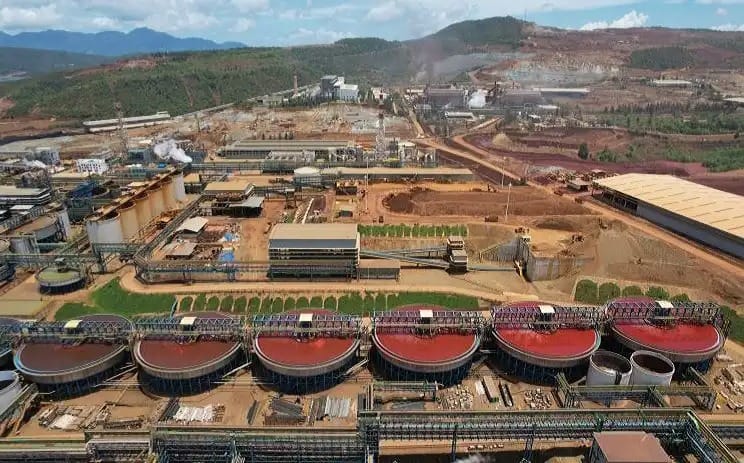
Smelter RKEF mencatat produksi 126,34k ton (+25,2% y-y), sementara penjualan limonit melonjak 60,7% y-y ke 14,6 juta wmt, didorong oleh ONC HPAL yang sudah beroperasi penuh. Margin kas MHP juga menguat ke USD8.283/ton (+4% q-q; +11,8% y-y) berkat efisiensi smelter HPAL.
💰 Valuasi Murah, BUY dengan TP IDR1200!
Lalu bagaimana NCKL dalam sudut pandangan valuasi? NCKL saat ini valuasi berada pada 5,5x P/E, jauh di bawah rata-rata industri, kami pertahankan rekomendasi BUY dengan TP IDR1200, setara dengan 10x P/E FY25E. 🚀
PDF Full: NCKL0325
Disclaimer on:
Keputusan Membeli dan Menjual menjadi tanggung jawab pribadi
Regards
Investment Specialist





